Un poste de dépense souvent sous-estimé
Lorsqu’on souscrit un crédit immobilier, on se concentre généralement sur le taux d’emprunt…
Mais l’assurance de prêt peut représenter jusqu’à 30 % du coût total du crédit.
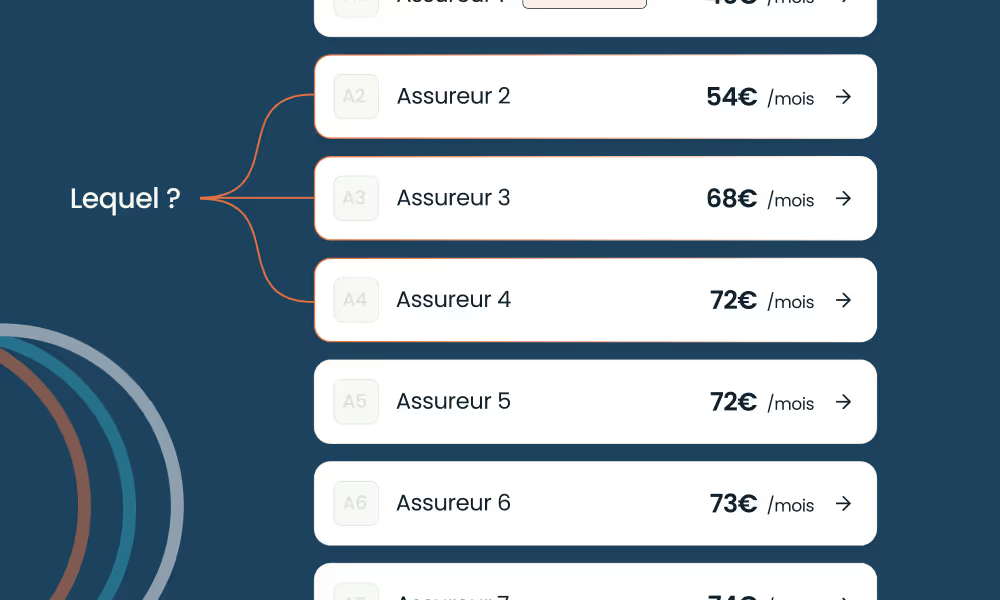
C’est donc un élément clé à comparer et à optimiser, car sur la durée d’un prêt (15, 20 ou 25 ans), la différence peut se chiffrer en milliers, voire en dizaines de milliers d’euros.
De quoi dépend le coût de votre assurance de prêt ?
Le tarif de votre assurance emprunteur varie en fonction de plusieurs critères :
- Le montant du capital emprunté
- La durée du prêt
- Votre âge au moment de la souscription
- Votre état de santé (questionnaires ou examens médicaux)
- Votre profession et vos loisirs (risques particuliers)
- Le type de contrat (contrat groupe proposé par la banque ou contrat individuel délégué)
Cotisation sur le capital initial ou sur le capital restant dû ?
Il existe deux modes de calcul principaux :
- Sur le capital initial : la cotisation est fixe et ne diminue pas avec le temps. C’est souvent la formule utilisée dans les contrats bancaires.
- Sur le capital restant dû : la cotisation baisse au fur et à mesure du remboursement du crédit. Cette formule est généralement plus avantageuse et plus flexible.
Quelques exemples chiffrés
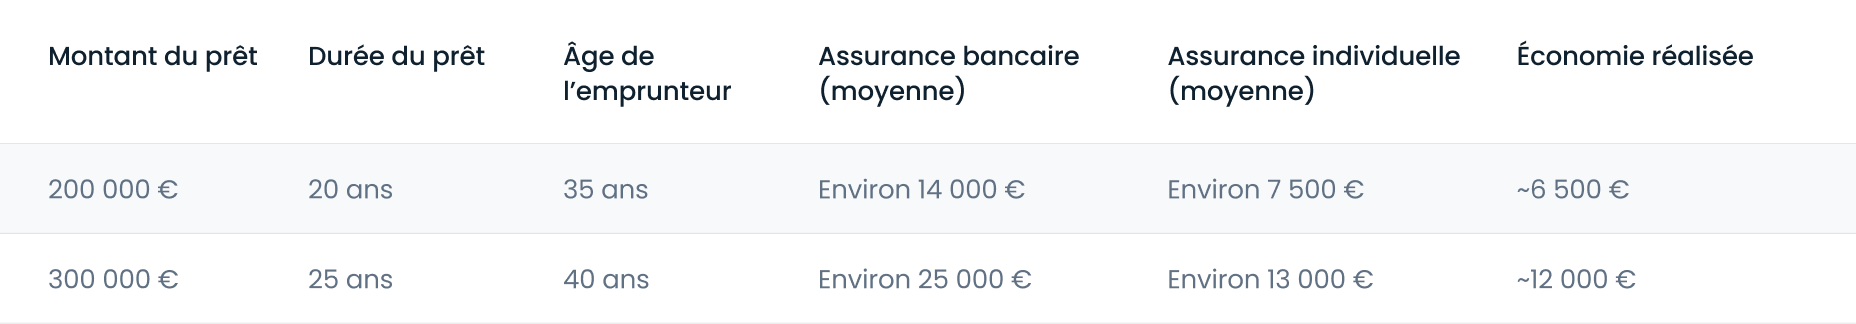
💡Astuce : Plus vous êtes jeune et en bonne santé, plus vous pouvez économiser en passant par une délégation d’assurance.
Les frais cachés à vérifier
- Les frais de dossier ou d’adhésion
- Les surprimes en cas de risque aggravé de santé
- Les exclusions non clairement mentionnées
- Les franchises (période pendant laquelle vous n’êtes pas indemnisé)
En résumé
✅ Le coût réel de l’assurance emprunteur peut représenter une part importante du coût total de votre crédit.
✅ Comparer et choisir la bonne offre peut vous aider à renégocier et vous faire économiser des milliers d’euros.
✅ Les contrats délégués sur le capital restant dû sont souvent plus avantageux que les contrats bancaires standards.